
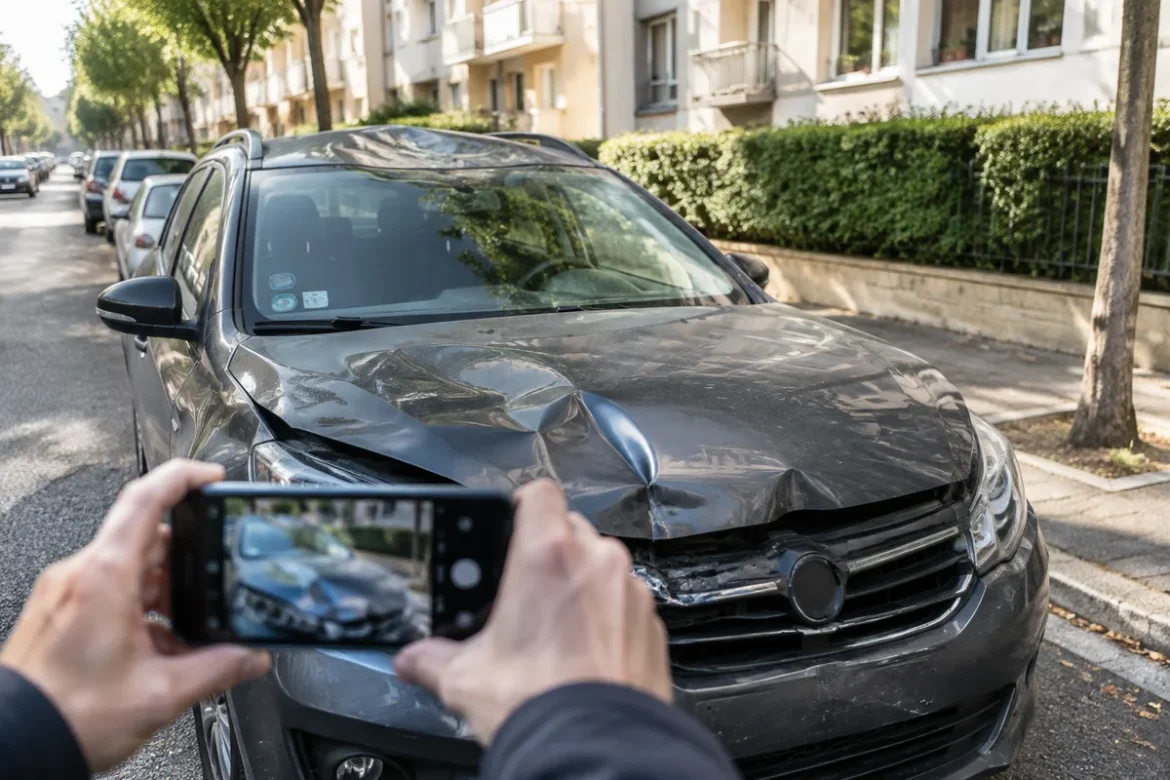
Une averse de grêle peut transformer un trajet banal en mauvaise surprise et soulever immédiatement des questions pratiques sur les réparations et l’assurance auto. Entre dégâts visibles, risques différés comme la corrosion et clauses de contrat parfois opaques, il est utile de savoir précisément quoi faire pour limiter les pertes et maximiser vos chances d’indemnisation.
Sommaire
Quels sont les dégâts les plus fréquents après un épisode de grêle
La gravité dépend surtout de la taille et de la vitesse des grêlons. Des grêlons petits comme des petits pois provoqueront surtout des micro bosses sur le capot et le toit, tandis que des grêlons de la taille d’une balle de ping‑pong ou plus peuvent fissurer le pare‑brise, percer les rétroviseurs ou déformer la carrosserie.
En pratique on observe souvent plusieurs types de dommages cumulés
- Bosses et enfoncements sur le capot, le toit et les portières
- Éclats ou fissures sur le pare‑brise et la lunette arrière
- Peinture écaillée qui expose le métal et risque d’entraîner de la corrosion
- Dommages aux pièces annexes comme les rétroviseurs, antennes et capteurs
Un point souvent négligé : les conséquences peuvent apparaître plus tard. Une peinture légèrement craquelée favorise l’oxydation sous la surface et des infiltrations d’eau peuvent abîmer l’électronique embarquée si les joints ont été fragilisés.
La grêle est‑elle automatiquement reconnue comme catastrophe naturelle
Non. Pour qu’un sinistre soit qualifié de catastrophe naturelle il faut un arrêté de reconnaissance publié par l’État, et ce n’est pas systématique pour la grêle. La plupart des épisodes de grêle restent traités comme un dommage climatique classique et dépendent de votre contrat.
Autre nuance importante : la reconnaissance en catastrophe naturelle ouvre des procédures et des délais spécifiques mais n’est pas une condition nécessaire pour être indemnisé. Vous pouvez être couvert sans arrêté si votre contrat prévoit une garantie pour les événements climatiques ou si vous avez une formule tous risques.
Quelle garantie couvre quoi selon votre contrat
Les garanties varient fortement. Voici un tableau synthétique pour y voir plus clair
| Garantie | Ce qu’elle couvre | Limites fréquentes |
|---|---|---|
| Bris de glace | Pare‑brise, vitres latérales, lunette arrière et parfois rétroviseurs | Ne couvre pas la carrosserie ni les bosses |
| Événements climatiques ou tempête | Dommages causés par la grêle selon libellé du contrat | Peut exclure petits dommages ou imposer franchise |
| Dommages tous accidents / Tous risques | Couverture la plus large, carrosserie et vitrages inclus | Franchise souvent plus élevée, prime plus importante |
| Tiers simple | Responsabilité civile uniquement | Pas d’indemnisation des dommages au véhicule assuré |
Conseil pratique : lisez la définition précise de « climat » ou « événement climatique » dans votre contrat car les assurances n’utilisent pas toutes les mêmes termes.
Que faire tout de suite pour protéger votre droit à indemnisation
Les premiers gestes peuvent faire la différence entre une indemnisation rapide et des ennuis administratifs.
- Sécurisez votre véhicule et votre sécurité personnelle
- Prenez des photos claires et datées depuis plusieurs angles
- Notez l’heure et l’endroit exacts de l’incident
- Ne réparez rien avant l’expertise sauf pour éviter une aggravation
- Contactez votre assureur sans tarder, idéalement dans les 5 jours ouvrés
Pour les photos, incluez des plans larges pour situer le véhicule et des gros plans sur chaque dommage. Évitez de déplacer la voiture avant d’avoir pris ces clichés si cela n’entrave pas votre sécurité.
Comment se déroule la déclaration et l’expertise
La plupart des assureurs demandent une déclaration dans un délai court, souvent 5 jours ouvrés. Après déclaration, l’assureur peut mandater un expert pour chiffrer les réparations. L’expertise permet de déterminer si la voiture est réparable ou si elle est économiquement irréparable.
Points à surveiller lors de l’expertise
Présentez toutes vos preuves, demandez les détails du chiffrage et n’hésitez pas à obtenir un deuxième devis. Si l’expert propose une casse technique, vérifiez la valeur de marché de votre voiture et le calcul de la vétusté. La franchise s’applique en général et réduit le montant versé.
Quelles erreurs courantes compromettent une indemnisation
Plusieurs comportements retardent ou réduisent vos indemnisations. Voici les plus fréquents
- Attendre trop longtemps avant la déclaration
- Faire des réparations sans en informer l’assureur
- Photographier mal les dommages ou perdre les preuves
- Ignorer les exclusions de votre contrat
- Accepter la première offre sans vérification
Si vous estimez l’évaluation injuste demandez une contre‑expertise. Conserver tous les documents et échanges écrit augmente vos chances de succès en cas de litige.
FAQ
La grêle est‑elle prise en charge par l’assurance auto
Cela dépend de votre contrat. Les formules tous risques et les garanties événements climatiques couvrent souvent la grêle tandis que le tiers simple ne prend rien en charge.
Que couvre exactement la garantie bris de glace
Elle couvre généralement pare‑brise, vitres latérales, lunette arrière et parfois rétroviseurs. Elle ne couvre pas les bosses sur la carrosserie.
Quels documents joindre à la déclaration de sinistre
Photos datées, lieu et heure, copie du constat si applicable, devis ou factures provisoires, et tout témoignage pouvant étayer votre demande.
Que faire si l’expert minimise les dommages
Demandez des explications écrites, obtenez un devis indépendant et sollicitez une contre‑expertise si nécessaire.
Combien coute en général la franchise pour un sinistre grêle
Le montant varie selon votre contrat. Vérifiez votre tableau de garanties car certaines formules proposent des franchises réduites ou spécifiques au bris de glace.
Articles similaires
- Comment être indemnisé par votre assurance après des dégâts de grêle sur votre voiture ?
- Bris de glace sur la voiture : comment réagir et quelles démarches ?
- Comment réagir en cas de bris de glace sur sa voiture : démarches, réparation et assurance ?
- Pourquoi opter pour une assurance moto tous risques ?
- Un bris de glace entraîne-t-il un malus d’assurance auto ?

Elodie Garcia est une rédactrice spécialisée dans les transports urbains et les motos, avec un regard toujours tourné vers l’innovation et la mobilité durable.