
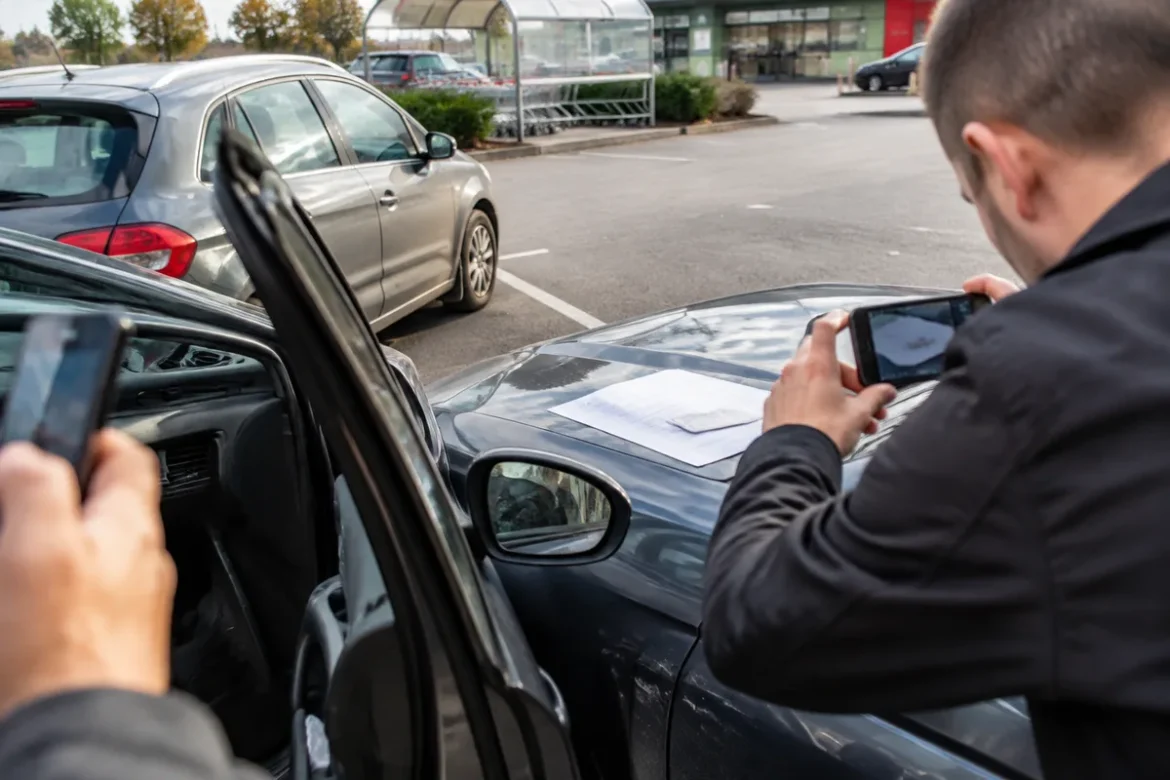
Un accrochage sur un parking peut sembler anodin mais il peut avoir des conséquences réelles sur votre contrat d’assurance et votre coefficient bonus-malus. Entre présomptions, mauvaises pratiques sur place et interprétations variables des assureurs, il est facile de se retrouver surpris. Voici ce qu’il faut vraiment savoir pour protéger vos droits et limiter l’impact d’un sinistre sur un parking.
Sommaire
Comment l’assurance décide-t-elle qui est responsable lors d’un accrochage sur un parking
Contrairement à l’idée reçue d’un partage automatique de la responsabilité à 50/50, la décision repose sur l’analyse des circonstances et des éléments matériels. L’expert ou le service sinistre va reconstituer la chronologie : le sens et la vitesse des véhicules, les traces (rayures, débris), la position au moment du choc et les témoignages. Les assureurs appliquent le Code de la route lorsque c’est pertinent mais ils s’appuient surtout sur la logique et les preuves.
En pratique, il est fréquent d’observer trois approches : application stricte du Code de la route, attribution de responsabilités partagées quand les faits sont ambigus, ou recours à une expertise technique si les dommages sont contradictoires. Notez que les décisions peuvent varier d’un assureur à l’autre et qu’un accord amiable entre conducteurs facilité par un constat signé reste souvent la solution la plus rapide.
Dans quelles situations vous êtes généralement considéré comme responsable
Quelques scénarios reviennent régulièrement dans les dossiers :
- Vous reculez et heurtez un véhicule derrière vous, la faute vous est souvent attribuée.
- Vous quittez une place et heurtez une voiture en manoeuvre ou en circulation, vous êtes généralement considéré comme fautif.
- Votre véhicule empiète sur la voie ou est mal garé (double file, dépassement des lignes) et empêche la circulation, votre responsabilité peut être retenue.
Ces règles ne sont pas absolues. Par exemple si le conducteur en mouvement ne respecte pas une priorité interne ou roule de façon dangereuse (excès de vitesse, distraction manifeste), il peut se voir reprocher une part de responsabilité. Les cas de portière ouverte sont fréquents et peuvent être partagés si l’autre conducteur n’a pas laissé de marge suffisante pour la manoeuvre.
Quelles preuves rassembler sur place pour convaincre votre assureur
La qualité des éléments fournis au dossier influence fortement l’attribution des responsabilités. Photographiez la scène sous plusieurs angles, capturez les positions des véhicules, les traces au sol, les panneaux ou marquages au sol, et notez l’heure et les conditions météo. Si possible, recensez des témoins et demandez leurs coordonnées.
Que contient un bon constat amiable
Un constat correctement rempli, lisible et signé par les deux parties reste la pièce maîtresse. Évitez les formules vagues, décrivez précisément les manoeuvres et joignez vos photos. Si l’autre conducteur refuse de signer, notez son immatriculation et dites-le dans le constat. Ne déplacez pas les véhicules tant que les photos n’ont pas été prises sauf pour des raisons de sécurité.
Peut-on éviter le malus si l’on n’est pas responsable
Oui, si vous n’êtes pas responsable reconnu par l’assurance, il n’y a pas d’augmentation de votre coefficient. Toutefois, l’accident sera mentionné sur votre relevé d’information en cas d’indemnisation, ce qui peut être consulté par d’autres assureurs lors d’un changement de contrat. Un sinistre non responsable ne doit pas vous coûter de malus mais il peut influencer la tarification future indirectement selon les pratiques commerciales des assureurs.
Dans certains cas, même sans malus, il existe des effets pratiques : franchise non remboursable, hausse de la prime chez certains assureurs à la révision de contrat, ou exclusion de certaines offres pour conducteurs avec antécédents. Vérifiez toujours les conséquences dans les conditions générales de votre contrat.
Comment le bonus-malus évolue après un sinistre sur un parking
Le système standard retient pour un sinistre responsable une majoration du coefficient, et pour une année sans accident une réduction. Voici une représentation courante et indicative des variations appliquées par la plupart des assureurs.
| Situation | Exemple d’évolution pour un coefficient initial de 1 | Remarque |
|---|---|---|
| Aucun sinistre responsable | 0,95 | Réduction annuelle généralement de 5% |
| Sinistre totalement responsable | 1,25 | Augmentation typique de 25% |
| Responsabilité partagée 50/50 | 1,125 (approximatif) | Pratique parfois utilisée par les assureurs |
| Limite du malus | Jusqu’à 3,5 | Plafond réglementaire observé par certains contrats |
Attention ces valeurs sont indicatives. Les assureurs peuvent appliquer des règles contractuelles différentes et des grilles de pénalisation propres. Ce qui est sûr c’est que la responsabilité reconnue a un effet direct sur votre prime.
Les différences importantes entre parking public et parking privé
La nature du parking influe sur l’analyse des responsabilités. Sur un parking public le Code de la route s’applique pleinement, il y a souvent une présomption d’obligation de prudence mutuelle. Sur un parking privé, comme une résidence ou un parking d’entreprise, des règles internes (sens de circulation, places réservées, interdictions) peuvent jouer et l’exploitant peut être partie prenante pour fournir des images ou documents.
Autre nuance observée : les parkings privés disposent parfois de vidéosurveillance. Récupérer ces images peut grandement aider votre dossier mais nécessite de contacter le responsable (syndic, commerçant) rapidement car elles sont souvent effacées au bout de quelques jours et leur communication est encadrée par la réglementation sur les données personnelles.
Que faire immédiatement après l’accrochage pour limiter les conséquences
Sur le terrain les gestes comptent. Voici une checklist opérationnelle utilisée par beaucoup de conducteurs et conseillée par des professionnels du sinistre :
- Arrêter le véhicule en sécurité et couper le contact.
- Prendre des photos des véhicules, des plaques, et de la scène.
- Remplir un constat amiable si possible et le signer avec l’autre conducteur.
- Récupérer les coordonnées et les témoignages.
- Notifier rapidement votre assureur avec le maximum d’éléments.
Évitez surtout de déplacer les véhicules avant d’avoir pris des photos sauf si c’est pour des raisons de sécurité. Un geste courant et dommageable est de nettoyer immédiatement les traces ou de modifier la position des voitures, ce qui réduit vos chances d’obtenir une indemnisation favorable.
Erreurs fréquentes qui compliquent les dossiers et comment les éviter
Sur le terrain, voici ce que l’on observe souvent et qui plombe un dossier :
- Absence de constat ou constat incomplet avec des mentions contradictoires.
- Ignorer des témoins ou ne pas noter leurs coordonnées.
- Mentir ou minimiser les faits pour accélérer les démarches, ce qui peut se retourner contre vous.
- Ne pas signaler l’accident à votre assureur dans les délais prévus par le contrat.
La bonne pratique consiste à rester factuel, documenter et coopérer. Si vous doutez de la responsabilité, laissez votre assureur faire l’expertise mais aidez-le avec toute pièce utile.
FAQ
Un choc sur parking sans constat est-ce irrécupérable pour l’assurance
Non, mais c’est plus compliqué. Photos, témoignages et déclaration rapide peuvent compenser l’absence de constat. Plus vous fournissez d’éléments, mieux l’assureur pourra trancher.
Peut-on contester la décision d’un assureur qui juge qu’on est responsable
Oui. Vous pouvez demander une expertise contradictoire, saisir le médiateur de l’assurance ou engager une procédure judiciaire si nécessaire. Conservez toutes les preuves et communications.
Une rayure minime entraînera-t-elle un malus
Tout dépend de la reconnaissance de responsabilité et de l’indemnisation. Un sinistre indemnisé au titre de votre responsabilité peut générer une majoration même pour des dommages légers.
Les caméras du magasin peuvent-elles servir de preuve
Oui, mais l’accès est encadré. Contactez rapidement l’exploitant pour demander la conservation et la communication des images. Elles sont souvent effacées au bout de quelques jours.
Que faire si l’auteur prend la fuite
Signalez l’incident à la police et informez votre assureur. Votre contrat peut prévoir une garantie bris de collision ou recours contre inconnu selon les cas.
Le partage 50/50 est-il automatique en cas de portière ouverte
Non systématiquement. Les circonstances comptent. Si l’ouverture est imprudente, vous pouvez être majoritairement responsable, mais l’autre conducteur qui manoeuvre dangereusement peut aussi recevoir une part de responsabilité.
Articles similaires
- Comment éviter un malus d’assurance après un accident sur un parking ?
- Quel malus d’assurance auto après un accident responsable ?
- Accident 50/50 : assurance, responsabilité et démarches à connaître
- Quel malus d’assurance auto après un premier accident responsable ?
- Combien de temps un sinistre reste sur le relevé d’information d’assurance auto ?

Elodie Garcia est une rédactrice spécialisée dans les transports urbains et les motos, avec un regard toujours tourné vers l’innovation et la mobilité durable.