
Partir en voiture vers l’étranger demande un peu plus que de faire le plein et vérifier la pression des pneus. Savoir précisément ce que couvre votre assurance auto à l’étranger, quels documents prendre et comment réagir en cas de pépin peut vous éviter stress, frais imprévus et démarches longues une fois à l’étranger.
Sommaire
Mon contrat couvre-t-il vraiment le pays où je vais
La première vérification commence dans votre contrat et sur la fameuse carte verte. Cette attestation indique les pays couverts par votre assurance responsabilité civile. Regardez attentivement la case dédiée à la liste des pays et demandez des précisions à votre assureur si quelque chose vous paraît ambigu. Attention aux idées reçues : être assuré en France n’implique pas automatiquement une couverture intégrale partout en Europe ni encore moins hors d’Europe.
Plusieurs points pratiques à contrôler
– Est-ce que seules la responsabilité civile et les tiers sont valables à l’étranger ou bien aussi les garanties complémentaires comme le vol, l’incendie ou l’assistance ?
– Les garanties d’assistance incluent-elles le rapatriement du véhicule ou seulement celui des passagers
– Les franchises s’appliquent-elles différemment hors de France
– Les micro‑États et territoires d’outre‑mer peuvent être exclus malgré leur situation géographique
Si le pays n’est pas couvert, vous pouvez souscrire une assurance temporaire pour la durée du séjour. Comparez attentivement les exclusions et les franchises avant d’acheter.
Quels papiers obligatoires et utiles faut‑il emporter
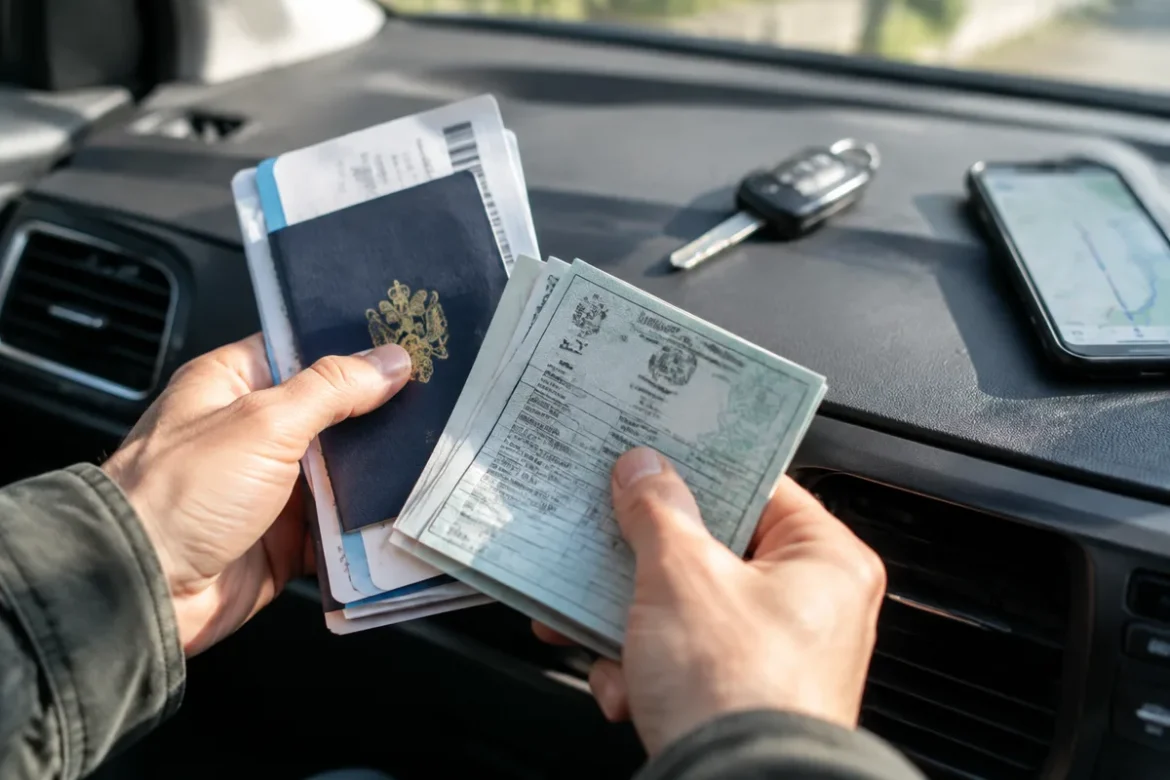
Voici la checklist des documents à toujours avoir dans le véhicule lorsque vous traversez une frontière. Avoir ces papiers évite bien des complications lors d’un contrôle ou d’un sinistre.
- Carte verte ou attestation d’assurance valable dans le pays
- Certificat d’immatriculation du véhicule (carte grise)
- Permis de conduire et si nécessaire le permis international
- Constat amiable européen en version papier
- Coordonnées de votre assureur et numéros d’assistance
- Preuve d’assurance temporaire si vous en avez souscrit une
- Copies du passeport ou de la carte d’identité si vous traversez des pays hors UE
Remarques utiles
– Les documents numériques sont de plus en plus acceptés mais certains pays exigent encore le format papier. Renseignez‑vous avant le départ.
– Le constat amiable européen est un outil standardisé très pratique si vous ne parlez pas la langue du pays de l’autre conducteur.
– Le permis provisoire ou une attestation de renouvellement n’est pas toujours reconnu à l’étranger. prévoyez le permis physique.
Que faire tout de suite après un accident à l’étranger
La conduite à tenir ressemble à celle en France mais avec quelques différences cruciales. Agir vite et bien réduit les risques de blocages administratifs et facilite les indemnisations.
Étapes à suivre
1. Sécurisez le lieu et appelez les secours si nécessaire. Les numéros d’urgence varient selon les pays, renseignez‑vous avant de partir.
2. Si possible, remplissez le constat amiable européen. Il est standardisé et facilite la communication entre assureurs.
3. Prenez des photos détaillées des lieux, des dégâts, des plaques et des positions des véhicules.
4. Obtenez les coordonnées complètes de l’autre conducteur, y compris le nom de son assureur et son numéro de police.
5. Si les autorités locales interviennent, demandez un procès‑verbal ou une référence écrite du dossier.
6. Informez votre assureur dans les délais prévus par votre contrat, souvent sous 5 jours. Conservez une copie de tous les documents transmis.
Précautions spécifiques hors UE
– Le constat papier n’a pas toujours la même valeur juridique hors d’Europe. multiplier les preuves est une bonne pratique.
– Si vous êtes dans un pays où la langue est barrière, notez tout ce que vous pouvez comprendre des déclarations de la police et demandez une traduction officielle si nécessaire pour la suite.
Quelles garanties posent fréquemment problème hors de France
Certaines garanties paraissent évidentes mais comportent des subtilités qui causent souvent des mauvaises surprises.
Garantie catastrophes naturelles
– Elle est souvent limitée à la métropole. Si vous vous rendez dans un pays exposé aux inondations ou séismes, ne considérez pas automatiquement que vous êtes couvert.
Assistance et remorquage
– Assistance 0 km signifie prise en charge dès le domicile, mais certaines politiques la limitent au territoire national. À l’étranger, l’assistance peut couvrir seulement le rapatriement des personnes et non le véhicule.
– Les coûts de remorquage à l’étranger peuvent être élevés et non pris en charge complètement.
Vol et bris de glace
– Les franchises peuvent grimper hors pays d’origine ou être plafonnées différemment. Vérifiez si la garantie vol s’applique en cas de location ou si une clause d’exclusion existe pour certains pays.
Responsabilité civile et protection juridique
– La responsabilité civile de base suit souvent la réglementation du pays. La protection juridique peut être limitée hors UE, rendant les recours plus compliqués en cas de litige.
Différence pratique entre couverture en Europe et hors Europe
| Périmètre | Ce qui est généralement couvert | Ce qu’il faut vérifier |
|---|---|---|
| Zones UE / EEE | Responsabilité civile, souvent garanties complémentaires selon contrat | Exceptions pour micro‑États, validité des options assistance et vol |
| Hors UE | Varie fortement. parfois uniquement responsabilité civile locale | Obligation d’assurance locale, nécessité d’une assurance temporaire, limite des rapatriements |
Faut‑il prendre une assurance temporaire et comment choisir
Une assurance temporaire s’impose lorsque votre contrat ne couvre pas le pays ou que la durée du séjour dépasse les limites de votre police. Voici des repères pour faire un bon choix.
Durée et territoires
– Vérifiez que la durée de validité correspond exactement à votre séjour. Les polices bon marché peuvent exclure les séjours dépassant de quelques jours.
Garanties et franchises
– Ne vous fiez pas seulement au prix. Comparez le montant des franchises, la prise en charge du remorquage, le rapatriement et la protection juridique.
Mode d’achat
– Privilégiez des offres claires, avec une attestation fournie immédiatement. Les courtiers et comparateurs peuvent aider à trouver la formule adaptée mais lisez toujours les exclusions.
Erreur fréquente
– Acheter une assurance qui couvre uniquement le conducteur mais pas le véhicule laisse des zones de risque, notamment si vous prêtez le véhicule à un tiers.
Erreurs courantes observées chez les automobilistes
Plusieurs comportements répétitifs entraînent des complications évitables. Les plus fréquents sont faciles à corriger.
– Partir sans vérifier la validité du permis ou sans permis international lorsque requis.
– Oublier d’imprimer la carte verte ou l’attestation temporaire en pensant que la version numérique suffira.
– Ne pas prendre de constat amiable papier parce qu’on pense remplir un e‑constat qui n’est pas toujours utilisable à l’étranger.
– Négliger de noter les coordonnées précises de l’autre conducteur ou de l’assurance adverse.
– Supposer que l’assistance “zéro kilomètre” couvrira le remorquage international.
FAQ pratiques sur l’assurance auto à l’étranger
Ma carte verte suffit‑elle pour circuler partout en Europe
La carte verte prouve la responsabilité civile dans la plupart des pays européens mais vérifiez toujours les cases et les exclusions. Certains territoires ou garanties complémentaires peuvent être exclus.
Dois‑je demander un permis international
Le permis international est requis par certains pays hors UE. Il est gratuit et vaut le coup si vous traversez des frontières peu familières ou si la destination l’exige.
Combien de temps ai‑je pour déclarer un sinistre à mon assureur
La plupart des contrats exigent une déclaration sous 5 jours ouvrés. Respecter ce délai facilite l’indemnisation et évite des refus.
Puis‑je utiliser un e‑constat en cas d’accident à l’étranger
Le e‑constat peut servir en France mais il n’est pas toujours reconnu hors UE. Emportez toujours un constat papier et faites des photos.
Que prendre en cas de location longue durée à l’étranger
Vérifiez si votre assurance personnelle couvre les locations. Sinon, prenez l’assurance du loueur en compléments et vérifiez les plafonds de garantie et l’exclusion des dommages aux pneus et pare‑brise.
Articles similaires
- Assurance auto à l’étranger : suis-je couvert en voiture ?
- Quelles conséquences pour les automobilistes de la fin de la carte verte le 1er avril 2024 ?
- Comment remplir la case société d’assurance pour déclarer un sinistre auto ?
- Comment fonctionne l’assurance automobile temporaire en ligne ?
- Nouvelle attestation d’assurance auto : comment la télécharger et l’utiliser

Elodie Garcia est une rédactrice spécialisée dans les transports urbains et les motos, avec un regard toujours tourné vers l’innovation et la mobilité durable.